Emre Özpeynirci
Arabam arabam kaça geldi arabam?
Türkiye’de otomobil almak artık sadece otomobilin fiyatıyla ilgili değil. En az onun kadar önemli ikinci bir soru var: “O otomobili nasıl finanse edeceksiniz?” Otomobil fiyatları son yıllarda katlanarak yükselirken genel taşıt kredisi limitleri fiyatlardaki artışın çok gerisinde kaldı. BDDK elektrikli araçlarda bazı düzenlemeler yapsa da bugün ortalama bir sıfır otomobil almak isteyen bireysel tüketicinin banka kredisiyle otomobilin anlamlı bir bölümünü finanse etmesi neredeyse imkansız. Yani ortaya büyük bir finansman boşluğu çıktı. Bu boşluğu ise son dönemde hızla tasarruf finansman şirketleri dolduruyor. Rakamlar da sistemin artık niş bir alternatif olmadığını gösteriyor. Tasarruf finansman şirketlerinin sadece taşıt tarafındaki finansman hacmi 2026’nın ilk çeyreğinde 100 milyar TL’yi aşmış durumda. Sektör kaynaklarına göre yılın ilk yarısında ise rakam 150 milyar TL bandına ulaştı. Bankaların bireysel taşıt kredisi bakiyesi ise aynı dönemde yaklaşık 43 milyar TL seviyesinde kaldı. Yani artık otomobil finansmanında küçük bir alternatiften değil, bankaların bıraktığı alanı dolduran yeni ve hızla büyüyen bir finansman kanalından söz ediyoruz.
FAİZ YOK, ORGANİZASYON ÜCRETİ VAR
Sistemin temel mantığı aslında basit. Müşteri bir tasarruf finansman sözleşmesi imzalıyor, belirlenen süre boyunca tasarruf ediyor. Şartları yerine getirdiğinde şirket kalan finansmanı sağlıyor ve müşteri otomobilini satın alıyor. Banka kredilerinden en önemli farkı faiz olmaması. Ancak faizsiz olması, maliyetsiz olduğu anlamına gelmiyor. Şirketler bunun karşılığında organizasyon ücreti alıyor. Otomobilin sisteme hangi fiyatla girdiği, müşterinin ne kadar süre tasarruf edeceği, teslimat tarihi ve kullanılan modele göre başka maliyetler de ortaya çıkabiliyor. Tam da burada otomobil tarafında uzun süredir kullanılan farklı bir yöntem devreye giriyor.
HEMEN TESLİM AMA HEMEN SİZİN DEĞİL
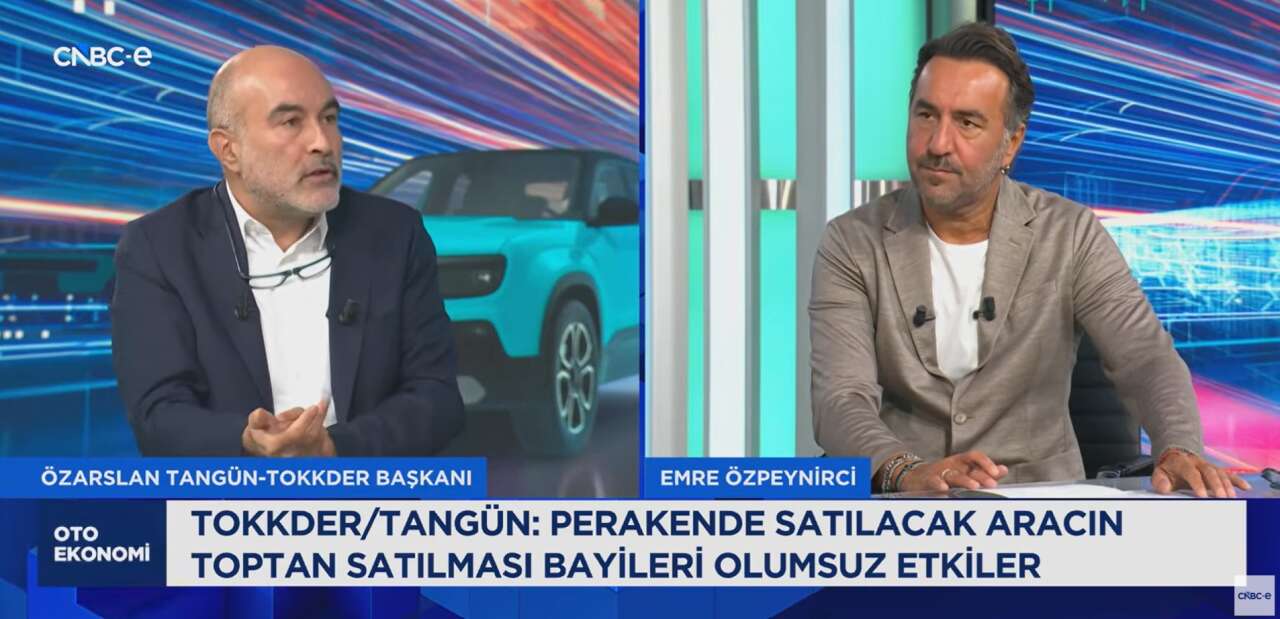
Tasarruf sisteminde beklemek istemeyen müşteriye otomobil ilk günden verilebiliyor. Ancak araç doğrudan müşterinin üzerine geçirilmiyor. Otomobil şirket veya birlikte çalıştığı kiralama şirketi tarafından satın alınıyor ve ilk dönemde müşteriye kiralanıyor. Müşteri aracı kullanıyor, ödemelerini yapıyor ancak ruhsat henüz onun adına değil. Yaklaşık 6 aylık tasarruf süresi tamamlandıktan sonra kiralama sona eriyor ve otomobil müşterinin üzerine devrediliyor. Müşteri daha sonra kalan finansman borcunu ödemeye devam ediyor. Yani “hemen teslim” ile “hemen sahibi olmak” aynı şey değil. Geçen hafta CNBC-e’deki programımda konuğum olan Tüm Oto Kiralama ve Mobilite Kuruluşları Derneği (TOKKDER) Başkanı Özarslan Tangün’ün dikkat çektiği nokta da tam olarak bu modeldi. Tangün tasarruf finansman sistemine karşı değil. Hatta mevcut kanunun ve sistemin özünde doğru olduğunu düşünüyor. Ona göre sistemin mantığı, müşterinin önce tasarruf etmesi, ardından finansmana ulaşması.Ancak “otomobili bugün al, 6 ay kirala, sonra üzerine devret” uygulamasına çok daha eleştirel yaklaşıyor.
TEKNİK OLARAK BU BİR SPOT SATIŞ
Tangün’e göre asıl tartışılması gereken nokta, otomobilin daha ilk günden müşteriye verilmesi. Programda bunu açık şekilde “Teknik olarak bu bir satış, spot satış tabii” sözleriyle tanımladı. Ardından çok daha önemli bir noktaya dikkat çekti; o da aracın kiralanırken satış fiyatının neden baştan yazılmadığı. Tangün’e göre bunun nedeni, satış fiyatının bugünden belirlenmesi halinde işlemin finansal kiralama mevzuatı açısından farklı bir noktaya taşınabilecek olması. Tangün programda, finansal kiralama mevzuatına aykırı işlem yapılması halinde hapis cezasına kadar uzanabilen ciddi yaptırımlar bulunduğunu özellikle vurguladı. Dolayısıyla ortaya tüketici açısından da önemli bir soru çıkıyor: “Bugün kullandığınız ancak henüz sahibi olmadığınız otomobili 6 ay sonra hangi fiyattan satın alacaksınız?” Tangün de tam olarak bunu sorguluyor. Satış fiyatı baştan belirlenmiyorsa müşteri sistemden cayarsa hangi fiyatın esas alınacağı, otomobilin fiyatı bu sürede yükselirse veya ÖTV’si değişirse artışın nasıl hesaplanacağı ve 6 ay sonunda aracın hangi bedelle devredileceği önem kazanıyor. Yani mesele yalnızca “kiralama mı, satış mı?” tartışması değil. Tüketicinin bugün imza attığı sözleşmenin sonunda otomobili hangi bedelle satın alacağını bilip bilmediği de önemli.
YA ŞİRKETE BİR ŞEY OLURSA?
“Hemen teslim” modelinde tüketicinin karşı karşıya kaldığı başka bir risk daha var. İlk 6 ay otomobil müşterinin değil, tasarruf finansman şirketinin veya birlikte çalıştığı şirketin üzerine kayıtlı. Müşteri otomobili kullanıyor, ödemelerini yapıyor ama henüz aracın hukuki sahibi değil. Peki bu 6 aylık dönemde şirket mali sıkıntıya girer veya tasfiye sürecine girerse ne olacak? Tasarruf finansman şirketleri BDDK’nın izin ve denetimine tabi. Mevzuatta müşteri fonlarını korumaya yönelik çeşitli mekanizmalar da bulunuyor. Ancak banka mevduatlarından önemli bir farkları var: BDDK’nın açıkça belirttiği üzere, müşterilerin tasarruf finansman şirketlerindeki birikimleri herhangi bir kamusal sigorta mekanizması kapsamında değil. Tasfiye halinde BDDK tarafından bir tasfiye komisyonu atanabilmesi mümkün, ancak bu mevduat sigortası anlamına gelmiyor. Dolayısıyla “6 ay kirala, sonra üzerine devret” modelinde tüketicinin sadece finansman maliyetini değil, otomobil kendi üzerine geçene kadar taşıdığı mülkiyet ve karşı taraf riskini de hesaba katması gerekiyor. Bu nedenle imza atmadan önce sorulması gereken bir soru daha var: “Araç benim üzerime geçmeden şirkete bir şey olursa ödediğim para ve kullandığım otomobil ne olacak?” Bu sorunun cevabının da sözleşmede açık olması gerekiyor.
Maliyeti %30-45 arasında artıyor
Tasarruf finansman şirketlerinin en güçlü satış argümanı doğal olarak faizsiz olmaları. Tüketici de çoğu zaman aylık ödeyeceği rakama bakıyor. Oysa toplam maliyet hesabına organizasyon ücretinin yanında “hemen teslim” sisteminde kiralama bedeli, otomobilin hangi fiyat üzerinden alındığı ve peşin müşteriye verilen bayi indirimlerinden yararlanılıp yararlanılmadığı da dahil edilmeli. Tangün’ün CNBC-e’de verdiği rakam bu nedenle dikkat çekici. Müşterinin “nasıl olsa taksitle alıyorum” düşüncesiyle normalde yararlanabileceği bazı indirimleri kaçırabildiğini söyleyen Tangün, finansal hesabı yaptıklarında bazı uygulamalarda gerçek maliyetin yüzde 30 ile 45 arasında değişebildiğini belirtiyor. Faiz sıfır olabilir ama finansmanın gerçek maliyeti sıfır değil. Bu nedenle tüketicinin sadece “Ayda kaç TL ödeyeceğim?” diye sorması yeterli değil. Asıl yapılması gereken hesap basit; Otomobilin peşin fiyatıyla sistem üzerinden cebinden çıkacak toplam para arasındaki fark ne kadar?
İşte gerçek maliyet orada ortaya çıkıyor.
Sözleşmede neye bakmalı?
Bir diğer kritik nokta sözleşme. Çünkü tüketici sadece bir otomobil satın almıyor; yıllara yayılabilecek bir finansman ilişkisine giriyor. BDDK kurallarına göre sözleşme imzalanmadan en az bir gün önce müşteriye ön bilgilendirme formu verilmesi gerekiyor. İmzadan sonra tüketicinin 14 gün içinde gerekçe göstermeden cayma hakkı bulunuyor. Bu durumda organizasyon ücreti dahil yapılan ödemelerin tamamının 14 gün içinde iade edilmesi gerekiyor. Ancak 14 gün geçtikten sonra tablo değişiyor. Müşteri tasarruf dönemi sona erene kadar sözleşmeyi feshedebiliyor ancak organizasyon ücreti iade edilmiyor. Biriktirdiği tasarrufun ve varsa getirisinin iadesi ise altı aya kadar sürebiliyor. Bu yüzden otomobil alacak kişinin imza atmadan önce sadece aylık taksite değil; organizasyon ücretine, toplam geri ödemeye, teslim tarihine, otomobil fiyatının ne zaman ve nasıl belirleneceğine, fiyat artarsa farkı kimin karşılayacağına ve sistemden çıkmak isterse ne kadar parasını ne zaman geri alacağına bakması gerekiyor. “Hemen teslim” modelinde ise sorular daha da artıyor: İlk 6 ay otomobil kimin üzerine kayıtlı? Kira bedeli araç fiyatından düşülüyor mu? Kasko, hasar ve değer kaybından kim sorumlu? Şirkete bir şey olursa araç ne olacak? Ve belki de en önemlisi, 6 ay sonunda otomobil hangi bedelle müşteriye devredilecek?
Alternatif gerekli ama şeffaf da olmalı
Tasarruf finansman şirketlerini toptan kötülemek doğru olmaz. Tam tersine, banka taşıt kredilerinin tüketicinin ihtiyacını karşılayamadığı bir dönemde piyasadaki önemli bir boşluğu dolduruyorlar. Ancak sistem büyüdükçe şeffaflık ve tüketicinin korunması daha da önemli hale geliyor. Özellikle “6 ay kirala, sonra üzerine devret” gibi uygulamalarda tüketicinin otomobilin gerçek fiyatını, toplam finansman maliyetini, aracın mülkiyetinin kimde olduğunu ve sözleşmeden çıkması halinde karşılaşacağı sonucu baştan bilmesi gerekiyor. Çünkü artık birkaç küçük şirketin alternatif finansman yönteminden söz etmiyoruz. Bankaların otomobil finansmanında bıraktığı boşluğu dolduran yüz milyarlarca liralık yeni bir sistemden söz ediyoruz. Dolayısıyla “faizsiz” kelimesi tüketicinin hesap makinesini kapatmamalı. Otomobil alacak kişinin dört rakamı ve soruyu yan yana koyması gerekiyor:
1) Otomobilin peşin fiyatı.
2) Sisteme ödeyeceği toplam para.
3) Çıkmak isterse kaybedeceği para.
4) Araç kendi üzerine geçene kadar taşıdığı risk.
Bu hesabı yapmadan atılan imza, faizsiz görünen finansmanı pahalı bir otomobile dönüştürebilir.
Kredi kısıtlaması neden sürüyor?
Eğer tüketici otomobil almak için yine finansman kullanıyor ancak bunu banka yerine tasarruf finansman şirketi üzerinden yapıyorsa, bankalara uygulanan ağır taşıt kredisi sınırlamalarının bugünkü haliyle devam etmesinin anlamı ne? Üstelik bankacılık sistemi sermaye yeterliliği, kredi riski, teminat ve mevduat sigortası gibi çok daha uzun süredir oturmuş koruma mekanizmaları içinde çalışıyor. Tasarruf finansman şirketleri de BDDK denetiminde ancak müşteri tasarrufları kamusal bir sigorta güvencesi altında değil. Madem otomobil finansmanına olan ihtiyaç ortadan kalkmadı ve tüketici bu ihtiyacını başka kanallardan karşılıyor, daha yerleşik bankacılık sistemi üzerinden taşıt kredisine erişimin yeniden kolaylaştırılması gerekmez mi?